
MEPPP 热点收录
@meppp_hot
收录
原帖正文
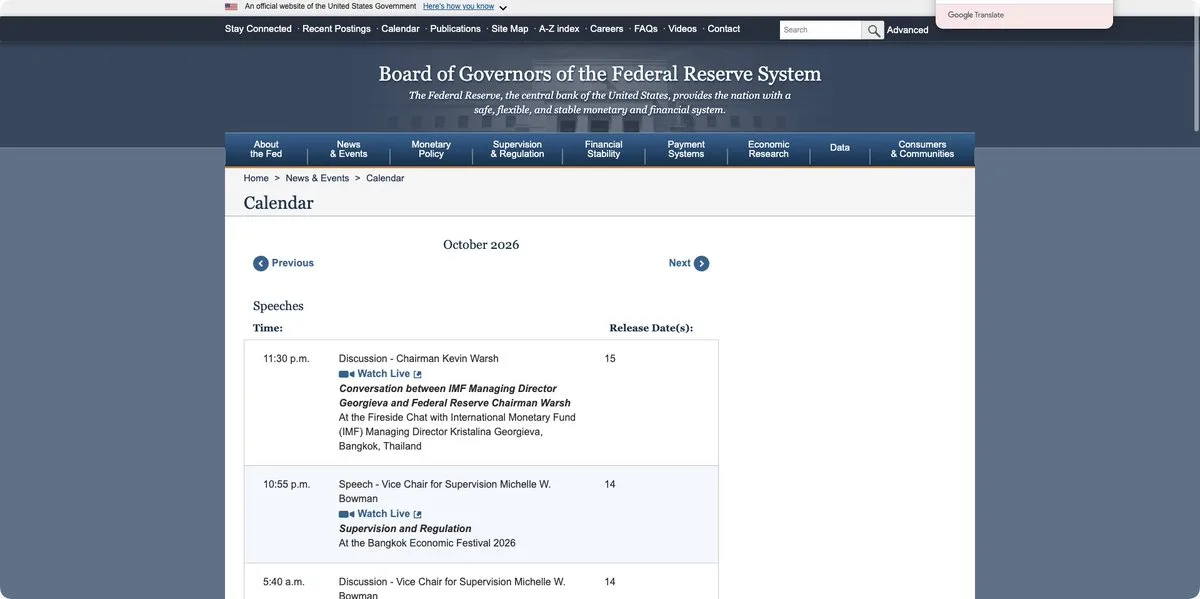
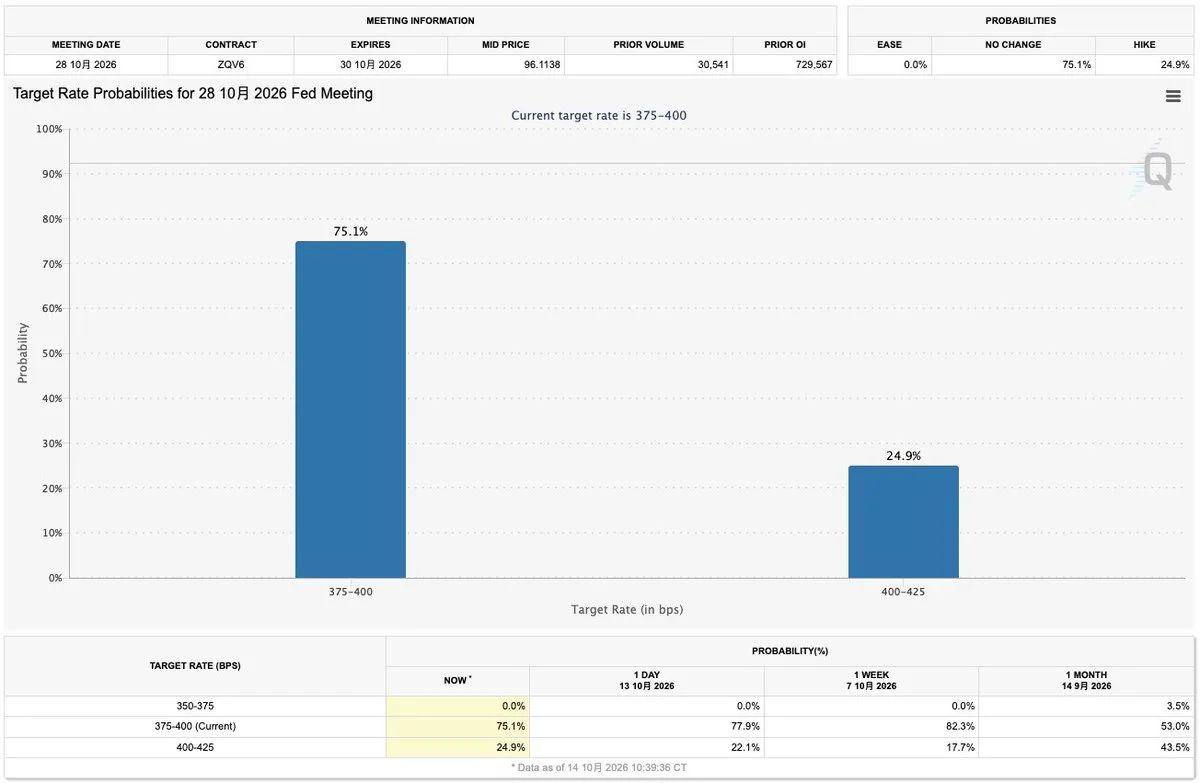
美股连续暴跌,10 月还有机会 V 型反弹吗?我把接下来半个月的重要事件全部梳理了一遍。最近美股确实跌得有点难受,尤其是半导体和 AI 产业链。10 月 14 日,纳斯达克指数下跌 1.88%,标普 500 下跌 1.11%,费城半导体指数单日下跌约 4.3%。SOXX 从 10 月 6 日到 14 日,短短几个交易日累计跌幅已经接近 12%。包括 Oracle、CoreWeave、Nebius 在内的一批 AI 基础设施公司,最近都出现了非常明显的回撤。很多朋友在问:现在到底是什么情况?AI 的基本面不是还很好吗?怎么越跌越厉害?会不会一直跌到 10 月底?我觉得大家需要把接下来半个月的经济数据、美联储会议和科技巨头财报放在一起来看。首先,关于这轮下跌,我目前的判断很明确。AI 产业链的利润增长仍然很强,但市场正在重新调整估值。10 月 14 日公布的美国 9 月 CPI 同比上涨 3.7%,环比上涨 0.6%。通胀再次超出市场预期,10 年期美债收益率一度突破 5.32%。当美债收益率重新走高时,市场就必须考虑一个问题:原来愿意给 AI 公司 40 倍甚至更高的估值,现在还愿不愿意继续给?假设一家企业未来利润增长 40%,但市场愿意支付的估值从 40 倍 PE 压缩到 30 倍,那么即使企业利润增长兑现,股价的上涨空间也会非常有限。这就是近期很多 AI 公司基本面没有明显恶化,股价却不断下跌的原因之一。其次,我把 10 月剩下的重要事件列一下,时间统一按照北京时间。✅ 10 月 15 日:14:00,台积电第三季度财报说明会。20:30,美国 9 月 PPI、零售销售、初请失业金数据。这是我认为近期第一个非常重要的时间窗口。台积电将验证 AI 芯片、先进制程、先进封装需求是否继续增长;PPI 则会影响市场对美国通胀和美联储政策的判断。如果台积电财报强劲,同时 PPI 没有进一步超出预期,那么半导体完全有机会迎来一轮修复。✅ 10 月 16 日:11:30,美联储主席 Kevin Warsh 与 IMF 总裁对谈。20:30,美国进口、出口价格指数。21:15,美国工业产出和产能利用率。另外,10 月 16 日也是美股常规月度期权到期日,需要注意期权到期前后的仓位调整和短期波动。最近美联储官员的表态已经出现明显分歧。有官员认为通胀仍然偏高,未来需要继续加息;也有官员认为可以先观察经济数据,没有必要立即采取行动。所以 16 日美联储主席的讲话非常值得关注。如果释放相对温和的信号,短期对科技股估值修复会比较有利。✅ 10 月 20—23 日:接下来就开始进入半导体和科技公司的密集财报期。10 月 21 日,泛林集团 LRCX、Meta、德州仪器 TXN、特斯拉 TSLA 公布财报。10 月 22 日,西部数据 WDC 公布财报。其中我最关注 LRCX 和 META。LRCX 是半导体设备公司,存储厂商如果真的在大规模扩产,最终需要购买制造设备。因此,它对于 DRAM、NAND 扩产需求以及未来设备投资的判断非常有参考价值。META 则可以帮助我们判断,科技巨头是不是还愿意继续投入巨额资金建设 AI 数据中心。如果 META 继续提高 AI 资本开支,而 LRCX 同时确认存储设备订单强劲,那么半导体产业链就能够获得更多基本面支撑。✅ 10 月 27—30 日:这是我认为整个 10 月下半月最需要警惕、也最有可能出现大行情的时间段。10 月 27 日,希捷 STX 财报。10 月 28 日,SK 海力士、微软 MSFT、谷歌 GOOGL、科磊 KLAC、维谛技术 VRT 等公司财报。10 月 29 日凌晨 02:00,美联储公布利率决议。凌晨 02:30,美联储主席召开新闻发布会。当天晚上 20:30,美国第三季度 GDP 初值、9 月 PCE 通胀和个人收入支出数据公布。10 月 29 日,闪迪 SNDK、英特尔 INTC 财报。10 月 30 日,美国第三季度就业成本指数公布。这里尤其要注意,美联储决议、微软和谷歌的财报,以及美国 GDP、PCE 数据,全部集中在非常接近的时间窗口。对于整个市场来说,这几天的波动可能非常大。而对于半导体来说,我认为有几份财报尤其值得关注。✅ 第一份,台积电 TSM。看先进制程、先进封装、AI 芯片订单,以及未来资本开支指引。✅ 第二份,泛林集团 LRCX。看全球存储厂商扩产需求,以及未来 DRAM、NAND 设备投资有没有继续增长。✅ 第三份,SK 海力士。这份财报对于 MU、HBM、DRAM 产业链尤其重要。需要重点关注 HBM 业务增长、DRAM 价格变化、下一代 HBM 产品进度,以及明年的产能分配。✅ 第四份,微软 MSFT 和谷歌 GOOGL。我觉得这两家公司的意义甚至超过很多半导体企业自己的财报。因为英伟达、博通、AMD、Marvell 等企业能够获得多少订单,很大程度上取决于下游大型云厂商愿意投入多少钱。如果微软和谷歌继续提高 AI 资本开支,Azure、Google Cloud 的收入又能够保持增长,那么上游半导体公司的订单就会获得进一步支撑。✅ 第五份,闪迪 SNDK。最近存储股的波动非常明显,SNDK 需要重点关注 NAND 价格、企业级 SSD 需求、毛利率和下一季度指引。如果 NAND 价格上涨,企业毛利率也同步提升,说明存储行业的供需情况依旧健康。但如果利润已经很好,管理层却没有进一步提高未来指引,那么市场也可能出现利好兑现后的回调。这里还要补充两点。➡️ ASML 已经在 10 月 14 日公布财报,美光 MU 也已经在 9 月 30 日公布财报。所以对于 MU 来说,接下来更重要的是观察 SK 海力士财报、DRAM 价格以及未来供需变化。AMD 的下一次财报则在 11 月 3 日,也是 10 月之后需要重点关注的事件。最后,我们再回到最重要的问题:美股到底会不会一直跌到月底?我目前不支持这个判断。但我也没有足够的理由认为,这轮调整已经结束,可以直接开始 V 型反转。我认为接下来大概率存在三个重要的行情窗口。➡️ 第一个窗口是 10 月 15—16 日。台积电、PPI、美联储主席讲话连续出现,如果宏观数据没有继续恶化,半导体有可能率先迎来一轮超跌反弹。➡️ 第二个窗口是 10 月 21—22 日。科技巨头与半导体设备公司的财报集中公布,有机会重新改善市场对 AI 产业链的预期。➡️ 第三个窗口是 10 月 28—30 日。美联储、GDP、PCE,以及大型云厂商与存储公司的财报密集出现,可能进一步决定 11 月的市场方向。至于如何判断是不是已经开始反转,我个人会重点看三个指标。➡️ 第一个,SOXX。10 月 14 日 SOXX 收在 519.42 美元附近,本周低点约为 517.47 美元。如果持续守住低点,并且重新站上 543—545 美元区域,说明半导体短期抛售压力可能开始缓和。如果进一步收复 559—563 美元区域,反弹结构会更加健康。反过来,如果不断跌破近期低点,就没有必要提前认定底部出现。➡️ 第二个,美国 10 年期国债收益率。我觉得它对于当前科技股的影响,可能比单独某一份公司财报更大。如果收益率持续向 5.3% 以上冲击,半导体估值仍然会面临压力。如果能够重新回落,并稳定在 5.2% 以下,高估值科技股的反弹条件就会改善。➡️ 第三个,大型科技公司的资本开支。这是我认为决定 AI 产业链中长期行情的重要指标。微软、谷歌、Meta、亚马逊继续增加 AI 投入,才能进一步支撑英伟达、博通、台积电、先进封装、HBM、DRAM 等产业链的增长。如果整个产业链都在持续提高订单和盈利预期,那么即使股价出现阶段性调整,中长期基本面仍然值得研究。反过来,如果云厂商开始缩减未来资本开支,那就必须重新评估上游半导体公司的未来利润。因此,关于接下来的行情,我个人倾向于一个判断:10 月中下旬可能仍然是一个反复震荡的阶段,中间完全有机会出现力度比较大的反弹,但能不能演变成真正的 V 型反转,还需要宏观数据与财报共同验证。现在的市场有一个比较明显的矛盾:半导体企业利润预期依旧强劲,但资金正在因为利率和估值压力集中撤出。这种行情最容易出现的情况,就是连续下跌之后突然大涨两三天,然后再次回踩。所以我不会因为连续大跌就认定必须继续做空,也不会因为突然出现一根大阳线,就认定新一轮上涨已经开始。对我而言,接下来最值得跟踪的仍然是 MU、SNDK、SK 海力士、TSM、LRCX,以及微软、谷歌这些能够验证 AI 产业链需求的公司。我更关心这些企业能不能继续交出足够好的利润和订单数据,以及市场什么时候重新愿意为这些利润支付更高的估值。这两件事情如果能够同时改善,半导体才有机会走出一轮更加扎实的反弹。另外,11 月 3 日还有美国中期选举和 AMD 财报,11 月 6 日还有非农就业报告。即使 10 月结束,市场也不会立刻进入一个没有风险的阶段。因此,接下来半个月,我会继续跟踪这些数据、财报和美债变化,尽可能把每一次市场下跌和反弹的原因搞清楚,再去考虑具体的交易机会。
引用自 X
原帖地址:https://x.com/i/status/2110579801455267888
原帖:
本站媒体副本
力竭了 力竭了不知道该说啥了沉默是今晚的康桥……
0 条评论
登录后可以参与讨论。
成员登录还没有评论。第一条认真回应会很重要。