
MEPPP 热点收录
@meppp_hot
收录
原帖正文
美股也有过17年指数不涨的历史
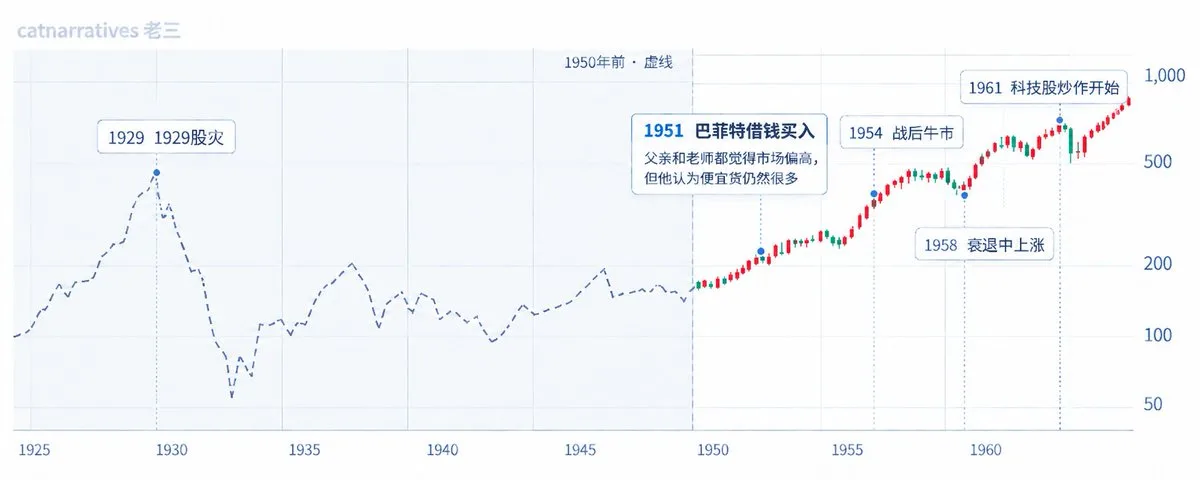
这17年里,美国企业照样发展,技术照样进步,但是股民完全感受不到。1979年,时代周刊做了一个非常出名的封面----《股票之死》当时文章统计,1970年以来美国已经少了至少700万股票投资者;整个70年代股票平均收益不到3%,而债券收益率能到11%。三年后,也就是1982年,美股开启了一轮超级大牛市,从那一年一直到2000年互联网泡沫,美股股指从最低700点涨到了10000点,翻了13倍,纳斯达克从1985年上市的100点直到2000年的5000点,15年翻了五十倍这篇讲讲美股二战以后的历史,顺便看看那些真正的投资大师比如巴菲特是怎么操作二战结束以后,美国拥有很强的工业、资金和技术优势。往后又有婴儿潮、汽车普及、住房建设,当时消费和企业利润都有很大的发展空间。这里你先记一个数字,1929年的经济大萧条,道琼斯指数最高到过381点
而1946年5月,道指创阶段性新高213点,但是到了10月只剩163点,几个月跌了约23%。战争赢了,经济前景也有,结果股市又横盘了几年,到了1949年,道指跌到约162点,市场彻底陷入无人问津的状态两年后,时间来到1951年,21岁的的巴菲特发现市场上便宜股多得买不过来。
这时巴菲特刚从哥伦比亚大学毕业,学的是格雷厄姆那一套。翻财报、算资产,寻找被市场卖便宜了的公司。他的父亲和格雷厄姆都觉得市场有点高了,劝他等几年。巴菲特自己翻公司的资料,却觉得还有一堆机会。但当时自己的钱已经全部梭进去,再看好一家公司,就得先卖掉另一家。于是他向奥马哈国民银行借了5000美元,对应现在大概二十五万人民币,并且父亲还得和他联名签字才能借。当时银行经理还坐在大桌子后面,郑重其事地给他讲了半个小时,告诉他借款是一件很严肃的事情。那年年底,巴菲特的本金已经接近2万美元。当时的股票便宜到什么程度?保险公司的市盈率只有一倍多,注意是市盈率
甚至很多公司账上的现金和应收账款加起来超过了这家公司的市值随后50年代的牛市,也慢慢把大家的信心涨回来了。1954年,道指一年涨了约44%,年末涨到404点,终于突破1928年的高点。
时代周刊写了这次突破。汽车、钢铁先涨,随后买盘扩散到石油、铁路、化工。但有一天道指大涨,交易所里接近一半的股票仍然下跌。1958年,美国明明正在经历经济衰退,道指全年却涨了约34%,因为那年市场提前在炒经济复苏的预期。
炒股永远是买预期卖事实,这句话听起来是不是很熟悉1949到1961年这十二年多时间,道指涨了350%。人们开始相信美国经济能够持续增长,优秀企业值得拥有更高的价格。电子、计算机、摄影技术,都有很强的新鲜感。IBM、施乐、宝丽来,开始成为市场里的明星。
而宝丽来就是做拍立得的。放到那个年代,照片拍完马上就能看到,确实是非常有吸引力的技术。当时纽约交易所成交量冲到五年半最高,美国证券交易所成交量甚至达到1929年以来最高。融资买股票的贷款已经达到 52亿美元,为大萧条以来最高水平之一。
连纽约证券交易所主席都公开出来提醒:大家炒得有点过头了。1961年4月,时代周刊标题:华尔街发烧了,新股投机失控。于是1962年,科技成长股给投资者上了第一堂狠课。道指从1961年末约735点,跌到1962年6月约536点,半年左右跌了27%。仅5月28日一天,道指就跌了约5.7%。而且那天交易量太大,报价纸带都跟不上,交易所散户卖出、融资账户补保证金,全部挤在了一起。当时最热门的公司宝丽来从221美元跌到81.5美元,跌了约63%。到了1962年11月,古巴导弹危机缓和,道指重新回到616点附近,市场还在期待减税。
报道里已经有人判断,大家担心的次年衰退可能比较轻,而且股价已经提前反映了。
同一年,前面还在恐慌卖出,后面已经开始交易明年的各种利好。成长股的炒作,也没有被这次下跌彻底打掉。在一片炒小炒差的环境里,巴菲特是怎么操作的呢,
当时1963年,美国运通被卷进“色拉油骗局”,股价重挫,而他把合伙基金约40%的资本投了进去,这是他的第二次梭哈一边是市场追着技术和增长买,另一边,巴菲特开始在遭到打击的品牌公司里找机会。到了1965年,美国开始追明星基金了。
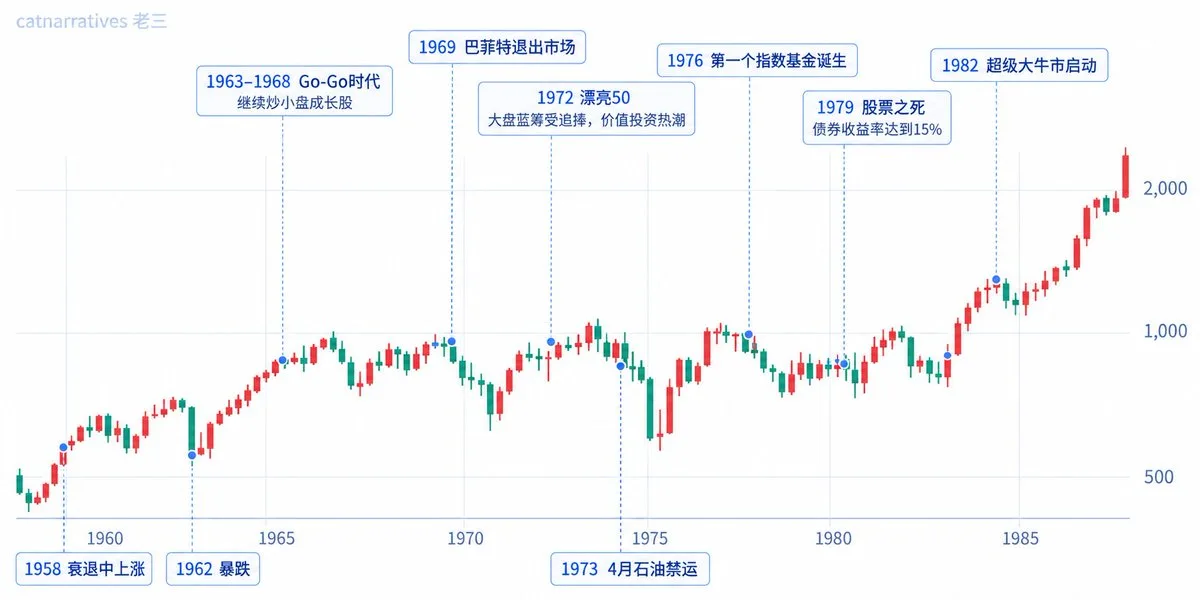
那个年代叫叫Go-Go年代,时代周刊写过一篇非常关键的报道:两极分化市场
报道表示道琼斯这些大蓝筹半年基本没涨。但标普统计的一批低价股票,从年中低点已经上涨39%。资金正在从大型蓝筹疯狂切换到小公司,低价股,成长股,概念股。这个时候基金经理也不谈价值投资了,开始形成大规模的performance cult,业绩崇拜。
谁的基金排名一年涨得多,钱就流给谁。别人都在买高弹性小票。
我不买,我的收益率就会往下降,我的排名就掉。
排名掉了基民就会赎回,所以只能跟着冲了。而Go-Go基金就是这种“performance cult”的核心推手,这家基金疯狂在热门成长股之间切换当时有一位明星基金经理叫蔡至勇,你可以把他理解为国内的白酒张坤蔡至勇的曼哈顿基金,1967年涨了39%,一个新基金第一年就赚了这么多,报纸天天写,销售人员到处讲,那这就成为了第二年最有用的广告。于是,净值上涨带来名气,名气带来申购,申购又让蔡至勇有更多钱,继续买那些正在上涨的热门股。股票继续涨,下一期业绩又更漂亮。
它是一个人传人的网络。那个时候流行一句话,先买,被套了再研究
这句话听起来是不是很熟悉,源头就是从这里来的到了1968年中,蔡至勇管理的资产已经超过5亿美元。曼哈顿基金规模也达到了4.54亿美元。
然后1968年,基金跌了6.9%,蔡至勇在《时代》统计的基金名单里排到了最后。这时候,前一年被高收益吸引进来的钱,马上又开始往外跑。
曼哈顿基金是开放式基金。投资人要赎回,基金就得拿现金还给他;现金不够,就得卖股票。
问题是基金手里已经塞了4亿多美元的LTV、仙童相机、宝丽来,还有护理院、软件公司这些热门股。先赎回的人,基金得卖股票给他钱。而股票卖得越多,股价就会继续被打压;基金净值继续跌,后面的人看见亏损,也跟着来赎回。而且当时整个行业都疯了1968年,美国还是纸质股票凭证。
交易太疯狂,后台清算人员根本处理不过来。
最后纽约证券交易所被迫每周三直接关门一天。因为你们他妈成交太多了,我们后台票据来不及处理。
交易时间也被缩短,券商疯狂招人、开营业部。
1968年美国大约300只共同基金总资产从450亿美元 → 550亿美元。
307只基金里有285只跑赢道指。所以1968年的普通美国人看到的是,买基金的人都发财了但巴菲特这边态度越来越冷。
1969年,他在给合伙人的信里说,过去二十年,那些依靠认真分析就能找到的机会越来越少了。
他管理的钱变多了,能买的小公司变少了,市场又越来越追求短期业绩。
他不想拿着别人的钱,去参加一个自己不理解的游戏。于是,巴菲特决定关闭合伙基金,向投资人分配现金和持有的部分企业股权。
伯克希尔等企业的股权,他自己继续保留。随后,道指从1968年末约985点,跌到1970年5月631点,跌幅36%,出现二战以来美股最长的熊市1970年跌完,前面炒小炒差已经把股民杀麻了。
然后市场开始形成一个新共识:小垃圾不能买,我要买好公司
于是漂亮50来了可口可乐、IBM、麦当劳、强生、施乐、宝丽来,都是其中很有代表性的名字。这些公司产品好、名气大,盈利也有非常漂亮的增长记录。然后华尔街发明了一个非常牛逼的词:
One-Decision Stock,一次决策股票。
这类公司你只需要做一次决定:买。
至于卖?这辈子都不用卖这和a股21年核心资产牛市是同一套剧本,机构集中抱团的味道很明显。1972年末,按照西格尔后来研究的一组名单,漂亮50的平均市盈率约42倍,同期标普500约19倍,而可口可乐46倍,麦当劳71倍,宝丽来95倍。宝丽来这个名字,十年前就已经被热炒过,也大跌过。
十年以后,它又成了机构最愿意长期持有的股票之一,因为他是当年美国最好的公司之一
同一家公司,同样有吸引力的技术,市场还能再热一遍。1973年1月,时代周刊发文:股票市场的黄金之年,到了6月,同一家杂志的标题已经变成了“绝望谷”这轮熊市在石油禁运以前已经开始了。当时漂亮50估值太高,美元不断贬值,通胀重新冒头,利率开始上涨。还有水门事件不断发酵,市场发现1971年的价格管制只是在暂时压通胀。到了10月,中东战争爆发,阿拉伯产油国又对美国等国家实施石油禁运。
油价在这轮冲击中涨到了原来的数倍。
汽车要加油,工厂要用能源,运输也要烧油,成本一层层传下去。经济走弱,物价却继续上涨。
这就是滞胀。道指从1973年1月约1052点,跌到1974年12月约578点,两年不到,跌了约45%。
那些号称买进去就不用卖的好公司,跌幅更加夸张。可口可乐跌了约70%,IBM约56%,麦当劳约73%,施乐约71%,宝丽来约91%。
这些公司的结局后来也不一样,可口可乐、麦当劳继续做大,技术公司的竞争环境却不断变化,宝丽来最终走到了破产。这个时候,巴菲特又开始觉得遍地便宜遍地黄金
1973年,他买进《华盛顿邮报》公司,这家公司除了报纸,还有电视台等资产。
巴菲特后来在年报里说,当时整个公司的股市标价约1亿美元,而他们判断,这些业务的价值在4亿到5亿美元。他花约1060万美元买进股票,结果第二年这笔持仓的市值只剩约800万美元,浮亏25%。
他已经觉得足够便宜了,市场还能再往下砍一刀。再看伯克希尔自己的股价1973年跌2.5%,1974年再跌48.7%。
你跟着巴菲特,同样会经历接近腰斩。1975年,标普500含分红上涨37.2%,伯克希尔股价却只涨了2.5%。
直到1976年,伯克希尔股价才上涨129.3%。巴菲特在熊市捡便宜,大家都知道,但真拿着股票,你得先熬过前面那几段。《华盛顿邮报》的业务仍然有价值,管理层后来又在低价时回购股票。
到了1985年,伯克希尔从这笔投资拿到的部分回款,加上剩余持仓的市值,合计已经达到约2.21亿美元。不过这个结果要等十二年才能看到。1974年,《福布斯》采访巴菲特,问他怎么看当时的市场。
他用了一个挺露骨的比喻:
像一个精力过剩的男人进了后宫,便宜东西太多了。当记者追问,指数反弹以后还值不值得买,他说自己不知道指数下一步怎么走,但市场里仍然有很多便宜货。从1974年底约578点的低位,到1976年末约1005点,道指又涨了约74%。
1976年2月,《时代》甚至用“买入恐慌”形容市场,生怕买慢点就买不到了
有些机构前一年手里拿着大量现金,错过反弹,后面越涨越着急,又开始追着买。长期横盘的市场,中间照样能够走出一轮很大的牛市。但这段历史还是很难受。
1964年末,道指874点,1981年末,道指875点。
整整17年,单看指数价格,回到了原地。
可物价没有停在原地,七十年代美国平均通胀率高达10%股票十几年不涨,物价一年涨百分之十几,这才是当时投资者真正的体验。
旁边还有收益很高的债券。1981年9月,债券收益率达到15.32%。
再看看股票,涨涨跌跌十几年,指数最后还在保卫一千点
你凭什么相信股市?所以1979年8月,《商业周刊》把“股票之死”放上封面,
中间有成长股,有明星基金,有漂亮50,也有暴跌后上涨七成的大反弹。
每天都有故事,最后指数还是在原来的位置附近。也正是在这种环境里,指数基金出来了。1976年8月31日,约翰·博格推出面向普通投资者的第一只标普500指数基金。
当时的名字叫First Index Investment Trust,也就是后来的先锋500指数基金。
博格原本想募集5000万到1.5亿美元,最后只募集到约1130万美元。华尔街同行觉得这个东西很蠢。你花钱买基金,意味着这个基金经理连战胜市场都不想,只准备跟着指数无脑走
有人说这是“不像美国人的做法”。而且它刚推出以后,成绩也没有马上证明自己。
1977年,基金亏了约7.8%,1978年,只涨约5.9%。到了1982年,基金规模才勉强超过1亿美元,其中还有5800万美元来自合并另一只基金。直到1987年,规模才超过5亿美元。所以指数基金1976年就能买了,但开始被大家接受,是90年代以后的事情了了现在看,低成本买指数长期持有,好像谁都懂。
放回1970年代末,股票十几年不涨,通胀两位数,国债收益率也有两位数,你让别人相信指数基金,别人骂你是大傻逼1979年以后,沃尔克领导的美联储强力压制通胀,联邦基金利率一度接近20%。
企业借钱、居民买房,都得面对非常高的成本。
美国又经历了1981年至1982年的衰退,失业率一度接近11%,股市再度走熊直到1982年8月,道指从约777点附近开始往上走。
利率回落,市场开始交易通胀缓和、经济可能恢复的预期
而这轮衰退,要到11月才结束。到1987年8月,道指涨到了约2722点。五年涨了约250%。这轮行情里,同样出现了明星基金经理。
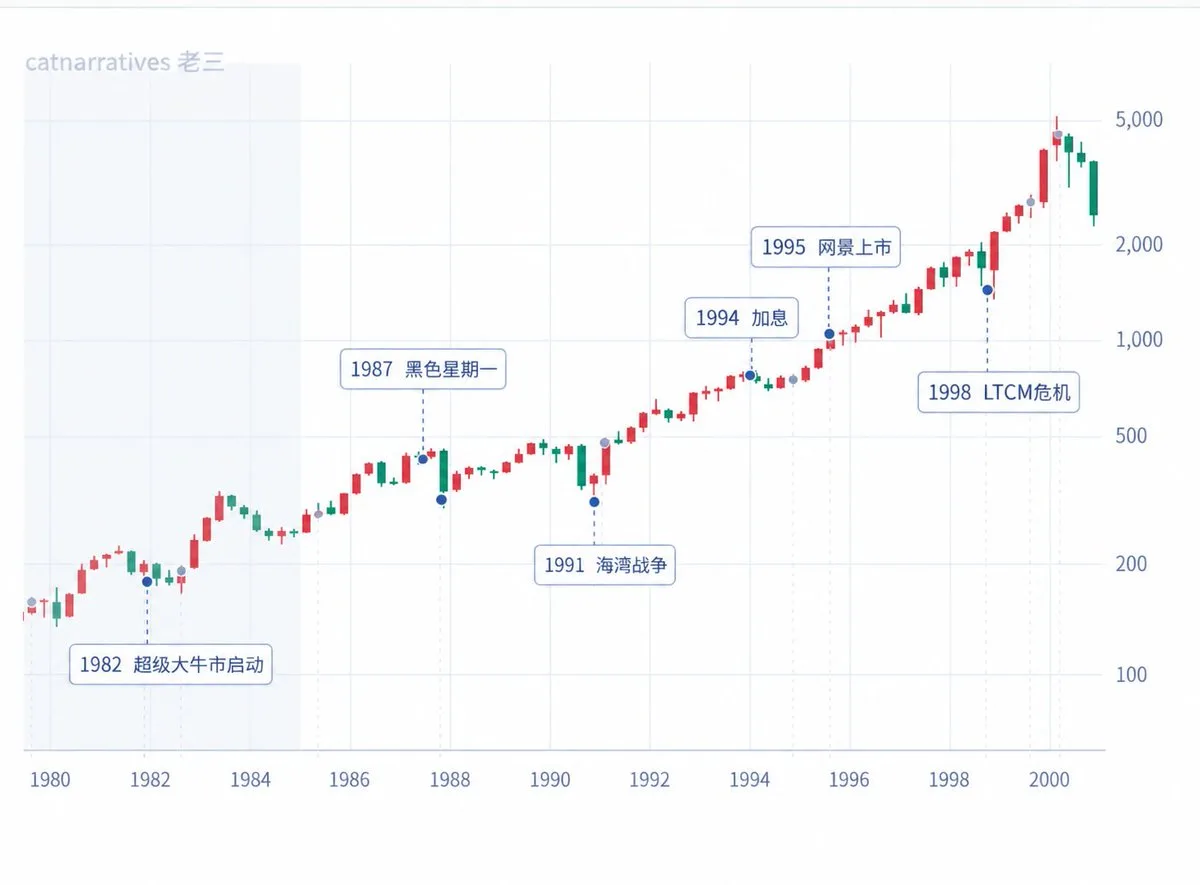
最有名的是彼得·林奇。他管理的麦哲伦基金,十年下来上涨很多倍,成了普通投资者最信任的基金之一。然后,1987年股灾来了。10月19日,黑色星期一,道指一天跌了22.6%。
从8月2722点的高位,到这一天1739点,跌幅达36%。
前面上涨了五年,到了恐慌的时候,账户缩水可以快得让人反应不过来。股灾当天,林奇正在爱尔兰打高尔夫,心里却一直想着华尔街的市场。
他的麦哲伦基金,三个交易日里跌了接近23%。
基金还要面对客户赎回,只能卖出股票筹钱。
名气和过去十年的成绩,都没法让那几天的跌幅消失。但这次暴跌以后,美国也没有就此结束牛市。
两年后也就是1989年,道指重新超过1987年的收盘高位。然后巴菲特开始建仓可口可乐
可口可乐在1972年是漂亮50的代表,市盈率约46倍。
机构喜欢它的品牌,喜欢它的增长,愿意为未来很多年的利润提前付钱。
随后可口可乐股价跌了70%。到了1985年,它还闹过“新可乐”事件。
公司更换配方,消费者不买账,热线被打爆,最后又把老配方请了回来。
当年7月10日,合众国际社已经在报道“老可乐将回归”。
品牌很强,管理层照样会折腾出问题。1987年股灾,可口可乐从当年高位跌了约41%。
1988年夏天,巴菲特开始买入。
他的买价已经高于1972年那轮热潮的高位。与1987年股灾低点相比,也高了约37%。
但公司经过十多年的发展,每股盈利已经明显增加,当时的市盈率约15倍。巴菲特在1989年的信里,还专门讲了管理层的变化。
郭思达1981年上任以后,公司重新集中精力,海外业务快速增长,经营和资本安排都有了改善。
巴菲特从小就卖过可乐,对这个产品熟悉了几十年,到了1988年才买股票。90年代,互联网又给市场带来了新的想象
电脑、芯片、软件、网络,开始走进越来越多人的生活。
微软、英特尔、思科等公司,确实在创造新的生意。
1995年,网景上市。它做的是浏览器,让普通人更方便地使用互联网,上市以后马上引起很强的交易热情。互联网能够改变生活,这个判断有非常实在的依据。但往后几年,股价涨得越来越快。
1994年底,纳斯达克综合指数约752点,到2000年3月,已经涨到约5049点。
五年多,涨了约570%。中间也有亚洲金融危机、俄罗斯债务违约,还有1998年长期资本管理公司LTCM出事。这家基金有非常出名的交易员和诺奖经济学家,照样栽在杠杆、市场波动和流动性上。可每一次危机以后,行情又涨起来了。到后面大家都开始相信,再大的波动,买科技股总能赚回来。
有些互联网公司还没有利润,市场已经给了它很高的市值。
大家讨论用户、流量、市场份额,讨论未来的市场能够有多大。
老的价格标准,开始显得跟不上股价了。“这次不一样”,又有了一套很让人相信的理由。1999年,纳指上涨85.6%,标普500含分红回报约21%。
而伯克希尔的股价却跌了19.9%。市场里别人都在大赚,跟着巴菲特的人却在亏钱。
站在1999年,很难不怀疑自己是不是跟错了人。1999年12月,时代周刊写了一篇文章,《沃伦,你怎么了?》
文章开头就在讨论,这位过去三十多年非常成功的投资者,是不是正在失去魔力。巴菲特自己也在年报里承认,1999年的表现很差,主要责任在自己。
但他还是不愿意因为别人赚钱,就去购买自己判断不了价值的科技公司。当时还有一家老牌价值投资基金,朱利安·罗伯逊的老虎基金,到了2000年3月宣布关闭。这家老牌基金,没能继续开到这轮熊市走完。
而纳指这轮牛市的最高收盘点,正好就在当月。2000年3月,纳指从5048.62点,跌到2002年10月的1114.11点,跌了约77.9%。
五年多涨起来的行情,随后只用两年半,就被打回了很远。当时每天的新闻,也在不断往下叠。
2001年经济衰退、九一一事件、安然出事。
到了2002年,世通又曝出财务造假。
2002年6月26日,CNN的报道写到,世通的会计丑闻冲击了电信股,银行股和传媒股也受到牵连。亚马逊在那轮泡沫破裂中,从高位跌了接近95%。
思科从2000年约80美元的收盘高位,跌到2002年约8.6美元,跌了约89%。
这两家公司都和互联网发展有非常实在的关系。
亚马逊后来成了电商和云计算巨头,思科的设备也确实是互联网基础设施的一部分。而伯克希尔的股价在2000年上涨26.6%,2001年又上涨6.5%。2003年,这一年美股开始往回涨,但当时的新闻一点也不轻松。
3月初,经济疲弱,伊拉克战争的阴影压着市场。
到了3月13日,CNN又在写,投资者因为战争可能推迟的预期买进股票。3月18日,报道的说法又变了。
蓝筹股连续上涨,市场开始押注战争能够顺利进行。到了2007年,标普500终于重新超过2000年的收盘高位。
这几年,美国房价上涨,按揭贷款不断扩张。
贷款被打包成证券,卖给金融机构和投资者,杠杆又一层层加上去。前面大家相信互联网的增长。后面大家相信房子、信用评级和金融机构的风险模型。2007年10月9日,CNN当天的报道还在讲,美联储会议纪要显示,官员一致支持降息,必要时还愿意继续降息。
道指和标普500当天双双刷新收盘纪录。次贷问题已经露头,但是市场一度仍然在交易“降息能够缓过这次危机”的预期。2008年3月,贝尔斯登出事,9月15日,雷曼兄弟申请破产,美林被美国银行收购,AIG也陷入危机。
当天的新闻里讨论的都是,下一家倒下的大型金融机构会是谁。CNN的报道提到,就连高盛和摩根士丹利,当天也分别跌了约15%和14%。
这时大家怀疑的,已经是金融体系还能不能正常运转。
机构彼此不敢放心借钱,信用开始收缩,企业和居民也跟着受到影响。从2007年10月高位,到2009年3月9日,标普500从1565点跌到676.53点,跌了约57%。你前面等了七年,终于等到2007年回本。
后面一年半,又能亏掉一半多。银行股的跌法,比指数更狠。
2009年3月10日,《今日美国》的报道写到,花旗从2007年10月的每股40多美元,跌到近期不足1美元,跌幅约97%。雷曼的股票,则随着破产失去了价值。巴菲特在这轮危机里没有一路顺风。
2008年10月16日,他在《纽约时报》发表了一篇文章,《买美国股票,我正在买》他说的是自己的个人账户,这个账户此前主要持有美国国债,现在开始买进美国股票。同时他也明确说,自己预测不了短期市场,新闻还会继续难看,失业和企业经营压力也会继续增加。10月17日,标普500收在约941点。
到了2009年3月9日,只剩676.53点,又跌了约28%。
你看到文章跟着买,也得再熬接近五个月。
伯克希尔股价2008年全年跌了31.8%。巴菲特自己的具体投资也有做错的。
油气价格接近高位时,他大量买进康菲石油,结果能源价格随后暴跌。
他在2008年年报信里承认,这个买入时点的错误,让伯克希尔损失了几十亿美元。更狠的一笔,是两家爱尔兰银行。
巴菲特投入2.44亿美元,到了年底写减到2700万美元,损失约89%,后来还继续下跌。有些东西买便宜了,后来赚到了。
有些东西看起来便宜,里面的风险比自己想得更大。当然,他也做了后来非常成功的危机投资。
伯克希尔给高盛、通用电气等公司提供资金,合同里有收益较高的证券,还有额外的股权参与机会。2009年3月,市场终于开始转向。
3月10日,ABC报道,道指一天大涨379点,涨幅约5.8%。一个很重要的消息是,花旗说自己在1月和2月实现了经营盈利。
投资者开始觉得,银行的经营也许没有此前想象得那么糟。但当天的报道里,分析师仍然在讨论,这轮上涨到底能不能持续。
今天看走势图,我们知道3月9日就是这一轮的最低收盘点。
当天的人并不知道。前面也出现过很多次大反弹,然后又继续下跌。
经济更没有在3月突然恢复正常。
这轮衰退要到2009年6月才结束。
失业率后来还升到约10%。
股市已经开始上涨,普通人的工作和生活还在承受危机。美联储把利率降到接近零,买入大量资产。
银行逐渐修复资本,企业盈利后来也开始恢复。
市场先交易最坏的阶段可能过去了,再慢慢等这些预期兑现。巴菲特在2009年年底,又同意收购美国的大型铁路公司BNSF。
这是伯克希尔当时最大的一笔收购。
他后来把这笔交易形容为,对美国经济未来的一笔大下注。
这时距离股市3月低点,已经过去了大半年。
巴菲特同样会在市场上涨以后继续投资。危机以后的这轮上涨,中间还是有很多吓人的新闻。
2010年,欧洲债务问题开始发酵。
2011年,欧债危机加深,美国又爆发债务上限争议。
8月5日,标普把美国主权信用评级从AAA降到AA+。
8月8日,合众国际社报道,道指一天跌了634点,跌幅约5.6%。
标普500当天跌了约6.7%。从2011年4月高位到10月低位,标普500又跌了约19.4%。金融危机都已经经历过了。
再听到美国被降级、欧洲银行出问题、经济可能二次衰退,投资者照样会慌。到了2013年,金融危机以前的指数高位才真正收回来。
3月5日,道指重新超过2007年的收盘纪录。
当时路透社的报道,又在讨论经济复苏、宽松的货币政策,以及资金重新进入股票市场。
从2009年3月的676.53点,到2013年末的1848.36点,标普500涨了约173%。
2013年单年的价格涨幅约29.6%。从二战以后到2013年,市场热炒过成长股,追过明星基金,抱团过漂亮50,炒过互联网,也相信过房价和金融机构的风险模型。
里面有真正的增长,有真正的技术进步,也有真正的好公司。但大家总会把以后很多年的好事情,提前放进今天的价格里。
等到预期落空,或者价格给得太高,前面上涨几年,后面一两年就能跌回去。等市场跌透以后,又会开始提前交易复苏。
新闻还很难看,股票已经涨了。
等你终于觉得事情已经看清楚,价格也可能走出很远了。长期持有这四个字,放在图上很简单。
放在账户里,就没那么轻松了。
引用自 X
原帖地址:https://x.com/i/status/2107720943187435920
原帖:
本站媒体副本
0 条评论
登录后可以参与讨论。
成员登录还没有评论。第一条认真回应会很重要。